
Alpha158 改进实验
本案例比较适配后的 Qlib Alpha158 基线、两个新增风险因子与排名保留策略。控制变量与独立确认方法见实验设计。
本页只保留 2026-10-10 在 45 机器用提交 8fc1174 完成的一组实验:Alpha158、risk 因子、3 日排名保留策略。两条模型流程从同一数据快照重跑 ETL、训练、预测和回测;策略复用本次因子模型预测。买入费用 0.05%,卖出费用 0.15%,其他参数保持原设定。算法与参数接口见各插件 README。
共同设定
| 设定 | 值 |
|---|---|
| 数据 / 股票池 | Tushare;沪深市场,排除北交所; 11,446,950 行,5,477 只股票;158 / 171 ETL 特征; min_history_coverage=0.8. |
| 训练 / 标签 | [20150101,20230101); label_return_rank; trim_tail=0.025; label_winsorize_tail=0.025; validation_ratio=0.10; 剔除跨训练截止日的标签。 |
| 样本 / 验证 | refit=5,838,557; tuning=5,010,901; validation=823,601; validation_start=20220316 |
| 模型 | parameter_preset=axonx; learning_rate=0.03; num_leaves=31; max_depth=-1; min_data_in_leaf=20; bagging_fraction=0.9; bagging_freq=1; lambda_l1=lambda_l2=0; random_seed=42; num_threads=8. |
| 训练轮数 | num_boost_round=1000; early_stopping_rounds=50; 按验证 L2 选轮数,再重拟合全部训练样本。 |
| 预测 / 回测 | pred_start=20230101; pred_end=20261008; as_of_date=20261008; 909 个市场日; top_ns=[20,30]; index_codes=[]; minimum_index_weight_coverage=0.98. |
| 费用 / 年化 | buy_cost_rate=0.0005; sell_cost_rate=0.0015; 不设最低金额费用; annualization_days=252; annual_risk_free_rate=0.012. |
| 成交 | 同收盘报价代理;先卖后买;未成交目标不补位;不强制期末清仓;共用基础 ETL 行情、日历和标签。 |
方案设定
| 方案 | 特征 | context_groups | feature_fraction | 选定轮数 | 验证 RankIC | 退出 |
|---|---|---|---|---|---|---|
| Alpha158 | 158 | — | 0.9 | 422 | 0.10789 | holding_days=1 |
| 风险因子 | 160 | risk | 1.0 | 426 | 0.11321 | holding_days=1 |
| 3 日策略 | 160 | risk | 1.0 | 426 | 0.11321 | minimum_holding_days=3 |
策略使用 replacement_fraction=0.2、rank_buffer=1,Top20/Top30 每日每侧最多成交 4/6 只,首次建仓豁免。因子只选择两个 risk 特征;context_windows=[10] 不改变 risk 组的固定窗口。
指标口径
IC/RankIC 为信号日合格股票预测与有效次日标签的每日 Pearson/Spearman 相关均值;RankICIR 使用日 RankIC 的均值除以样本标准差,再乘 sqrt(252)。净年化为复利净收益按 252 日年化;净夏普比率扣除日化无风险收益,波动率使用样本标准差。回撤峰值包含初始权益 1;换手与费用按前日权益归一化。
市场均值是有效前向标签股票的等权收益;HS300 是权重覆盖至少 98% 的成分加权代理。净超额为组合净日收益减基准日收益;净 IR 为其均值/样本标准差 × sqrt(252),净超额年化与回撤使用超额复利曲线。超额指标仅用共同基准有效日期。
整体信号与 Top20
| 指标 | Alpha158 | 风险因子 | 3 日策略 |
|---|---|---|---|
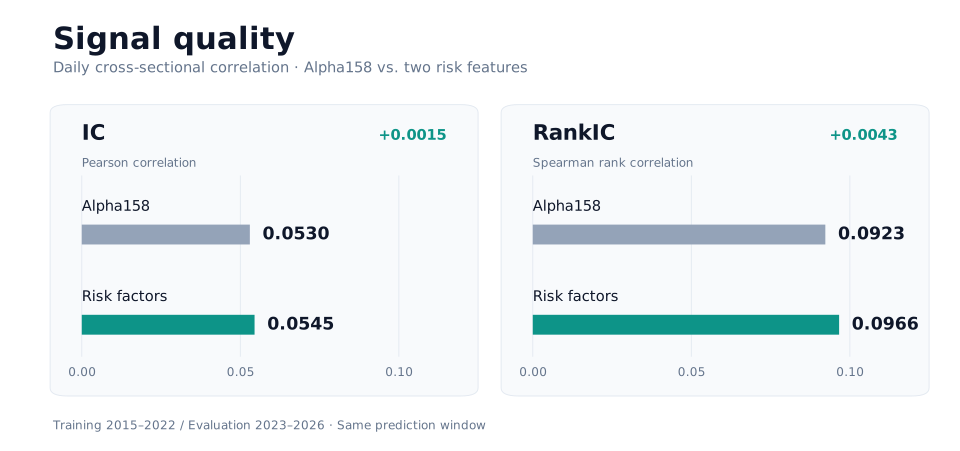
| 整体信息系数(IC) | 0.0530 | 0.0545 | 0.0545 |
| 整体秩信息系数(RankIC) | 0.0923 | 0.0966 | 0.0966 |
| 整体秩信息比率(RankICIR,年化) | 12.8817 | 14.2859 | 14.2859 |
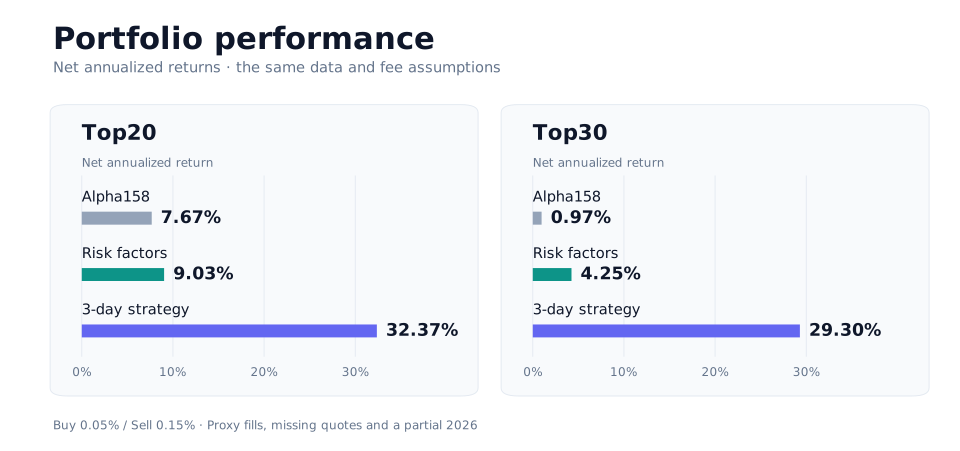
| 净年化收益 | 7.67% | 9.03% | 32.37% |
| 净累计收益 | 30.56% | 36.60% | 174.99% |
| 净夏普比率 | 0.3619 | 0.4052 | 1.1575 |
| 净年化波动率 | 28.20% | 28.53% | 26.19% |
| 最大回撤 | -38.65% | -40.69% | -24.91% |
| 日收益胜率 | 53.47% | 53.47% | 55.89% |
| 日均双边换手 | 198.83% | 199.35% | 40.01% |
| 日均费用 / 前日权益 | 0.1989% | 0.1994% | 0.0400% |
| 已完成交易 | 18,032 | 18,079 | 3,624 |
| 相对市场均值的净超额年化收益 | -3.50% | -1.88% | 18.64% |
| 相对市场均值的净信息比率 | -0.1422 | -0.0665 | 1.4543 |
| 相对市场均值的净超额最大回撤 | -28.51% | -21.71% | -18.63% |
| 相对沪深 300 代理的净超额年化收益 | 2.74% | 4.07% | 26.04% |
| 相对沪深 300 代理的净信息比率 | 0.2340 | 0.2936 | 1.2697 |
| 相对沪深 300 代理的净超额最大回撤 | -31.94% | -29.37% | -23.96% |
Top30
| 方案 | 净年化 | 净夏普 | 最大回撤 | 换手 | 净 IR:市场均值 | 净 IR:HS300 |
|---|---|---|---|---|---|---|
| Alpha158 | 0.97% | 0.1308 | -40.60% | 199.02% | -0.5956 | -0.0792 |
| 风险因子 | 4.25% | 0.2472 | -41.41% | 199.37% | -0.4265 | 0.0822 |
| 3 日策略 | 29.30% | 1.0884 | -25.53% | 40.03% | 1.4081 | 1.1909 |
Top20 分年净年化
| 年份 | 交易日 | Alpha158 | 风险因子 | 3 日策略 |
|---|---|---|---|---|
| 2023 | 242 | -9.13% | -10.06% | 9.71% |
| 2024 | 242 | 5.06% | 10.52% | 17.73% |
| 2025 | 243 | 48.57% | 56.63% | 72.52% |
| 2026 | 182 | -9.31% | -14.73% | 39.42% |
结果限制
本次只运行既定三组配置,没有重新筛选候选,也没有独立确认窗口。基础/因子模型的 feature_fraction 为 0.9/1.0,差异不能单独归因于新增因子。2026 为不完整年度;成交使用同收盘报价代理。三个回测状态均为 incomplete_market_data,缺行情可能延迟退出并保留旧估值。
这些结果比较的是 AxonX 插件配置,不能据此认定优于原始 Qlib 基准。数据、标签、训练与交易协议存在差异,详见与原始 Qlib 的差异。
复现
固定同一份数据快照,每次提交后保存 Task/Run ID,等待成功再提交下游。远程命令使用同一 --target。固定持有回测分别对基础与因子预测执行一次;基础版使用 qlib_a158_backtest。
# 基础模型:158 个特征
axonx submit --task qlib_a158_etl --input-dir '<same_data_snapshot>' --start-date 20150101 --end-date 20261008
axonx submit --task qlib_a158_train --source-tasks '<base_etl_task_id>' \
  --train-start 20150101 --train-end 20230101 --label-column label_return_rank \
  --parameter-preset axonx --feature-fraction 0.9 --random-seed 42 --num-threads 8
axonx submit --task qlib_a158_predict --source-tasks '<base_train_task_id>' \
  --pred-start 20230101 --pred-end 20261008

# 因子模型:158 个基础特征加两个风险因子
axonx submit --task qlib_factor_etl --input-dir '<same_data_snapshot>' --start-date 20150101 --end-date 20261008
axonx submit --task qlib_factor_train --source-tasks '<factor_etl_task_id>' \
  --train-start 20150101 --train-end 20230101 --label-column label_return_rank \
  --parameter-preset axonx --context-groups risk --context-windows '[10]' \
  --feature-fraction 1.0 --random-seed 42 --num-threads 8
axonx submit --task qlib_factor_predict --source-tasks '<factor_train_task_id>' \
  --pred-start 20230101 --pred-end 20261008

# 固定持有:分别对基础和因子预测执行一次
axonx submit --task qlib_factor_backtest --source-tasks '<factor_predict_task_id>' \
  --top-ns '[20,30]' --holding-days 1 --buy-cost-rate 0.0005 --sell-cost-rate 0.0015 \
  --as-of-date 20261008 --annualization-days 252 --annual-risk-free-rate 0.012 \
  --market-file '<base_etl_market_path>' --calendar-file '<base_etl_calendar_path>' \
  --labels-file '<base_etl_labels_path>'

# 策略版本:复用因子预测,采用选中的 3 日策略
axonx submit --task qlib_strategy_backtest --source-tasks '<factor_predict_task_id>' \
  --top-ns '[20,30]' --minimum-holding-days 3 \
  --replacement-fraction 0.2 --rank-buffer 1 --buy-cost-rate 0.0005 --sell-cost-rate 0.0015 \
  --as-of-date 20261008 --annualization-days 252 --annual-risk-free-rate 0.012 \
  --market-file '<base_etl_market_path>' --calendar-file '<base_etl_calendar_path>' \
  --labels-file '<base_etl_labels_path>'
任务来源
执行工作区:45 机器 /nas/jinli.yl/data/axon;原始产物保存在该工作区。仅列本次实验记录。
| 阶段 | Task ID | Run ID |
|---|---|---|
| base_etl | etl#qlib_a158_etl#fees-1010-base-etl | 41fb603467ac4e78acc68294ae7d2699 |
| base_train | train#qlib_a158_train#fees-1010-base-train | eff2152ad9a244cb95a91f834e41a33a |
| base_predict | predict#qlib_a158_predict#fees-1010-base-predict | c9eaa50835004b9284897e5f2ad001e6 |
| base_backtest | backtest#qlib_a158_backtest#fees-1010-base-backtest | b7ca108ed67a4ef4b38968f0770430bc |
| factor_etl | etl#qlib_factor_etl#fees-1010-factor-etl | 1d17d053b24b4e58b2175184372ea718 |
| factor_train | train#qlib_factor_train#fees-1010-factor-train | c3ec05d4cbac4905b5603d9d6d2b07b1 |
| factor_predict | predict#qlib_factor_predict#fees-1010-factor-predict | f541bb3b20eb406fb9dfb5c9c4f705a4 |
| factor_backtest | backtest#qlib_factor_backtest#fees-1010-factor-backtest | 3d0a9f5a718a4bb4a6f14873cad8e8ad |
| strategy_backtest | backtest#qlib_strategy_backtest#fees-1010-strategy-backtest | 51c8cf5fca3d47cf95c6f4965e0c0302 |
| 共同输入 | SHA-256 |
|---|---|
| market | 5416cdf28fdd8bfb0280afa5d080fd7db0c6e50b82373cd024e910229c8dbc17 |
| calendar | b8048084ff1abafa81b97af01a58b7c8addf96fb061b7898127035e61408e731 |
| labels | 52e832db44e3a961942c7d6e485b355378dea081c8b53ca34cf01aa2b1d0bda6 |
三个回测共用上述输入摘要;因子与策略共用预测摘要。核心/插件版本 0.1.1/0.2.0,Python 3.12.14、Polars 1.44.2、LightGBM 4.7.0。