AGENT-NATIVE QUANT HARNESS
量化研究
借助 Agent 持续改进。
面向 Agent 的量化研究 Harness,为量化代码开发、实验执行和结果分析提供工具与运行环境。结合探索 Prompt 与 AxonX Skill,通过 Agent 改进基于 Qlib Alpha158 的插件,或开发新的研究插件。

从研究问题到代码与证据AXONX / RESEARCH WORKSPACE
↗最新更新
01 / GET STARTED
运行第一个任务
运行内置 demo,核对结果与退出码,再检查任务记录。
↗02 / AGENT DEVELOPMENT
使用 Agent 开发
准备源码与工具,用 Skill 和研究 Prompt 驱动插件开发。
↗03 / RESEARCH
开展量化研究
运行基线、开发研究插件,评估因子、模型与持仓策略。
↗01 / AXONX STUDIO
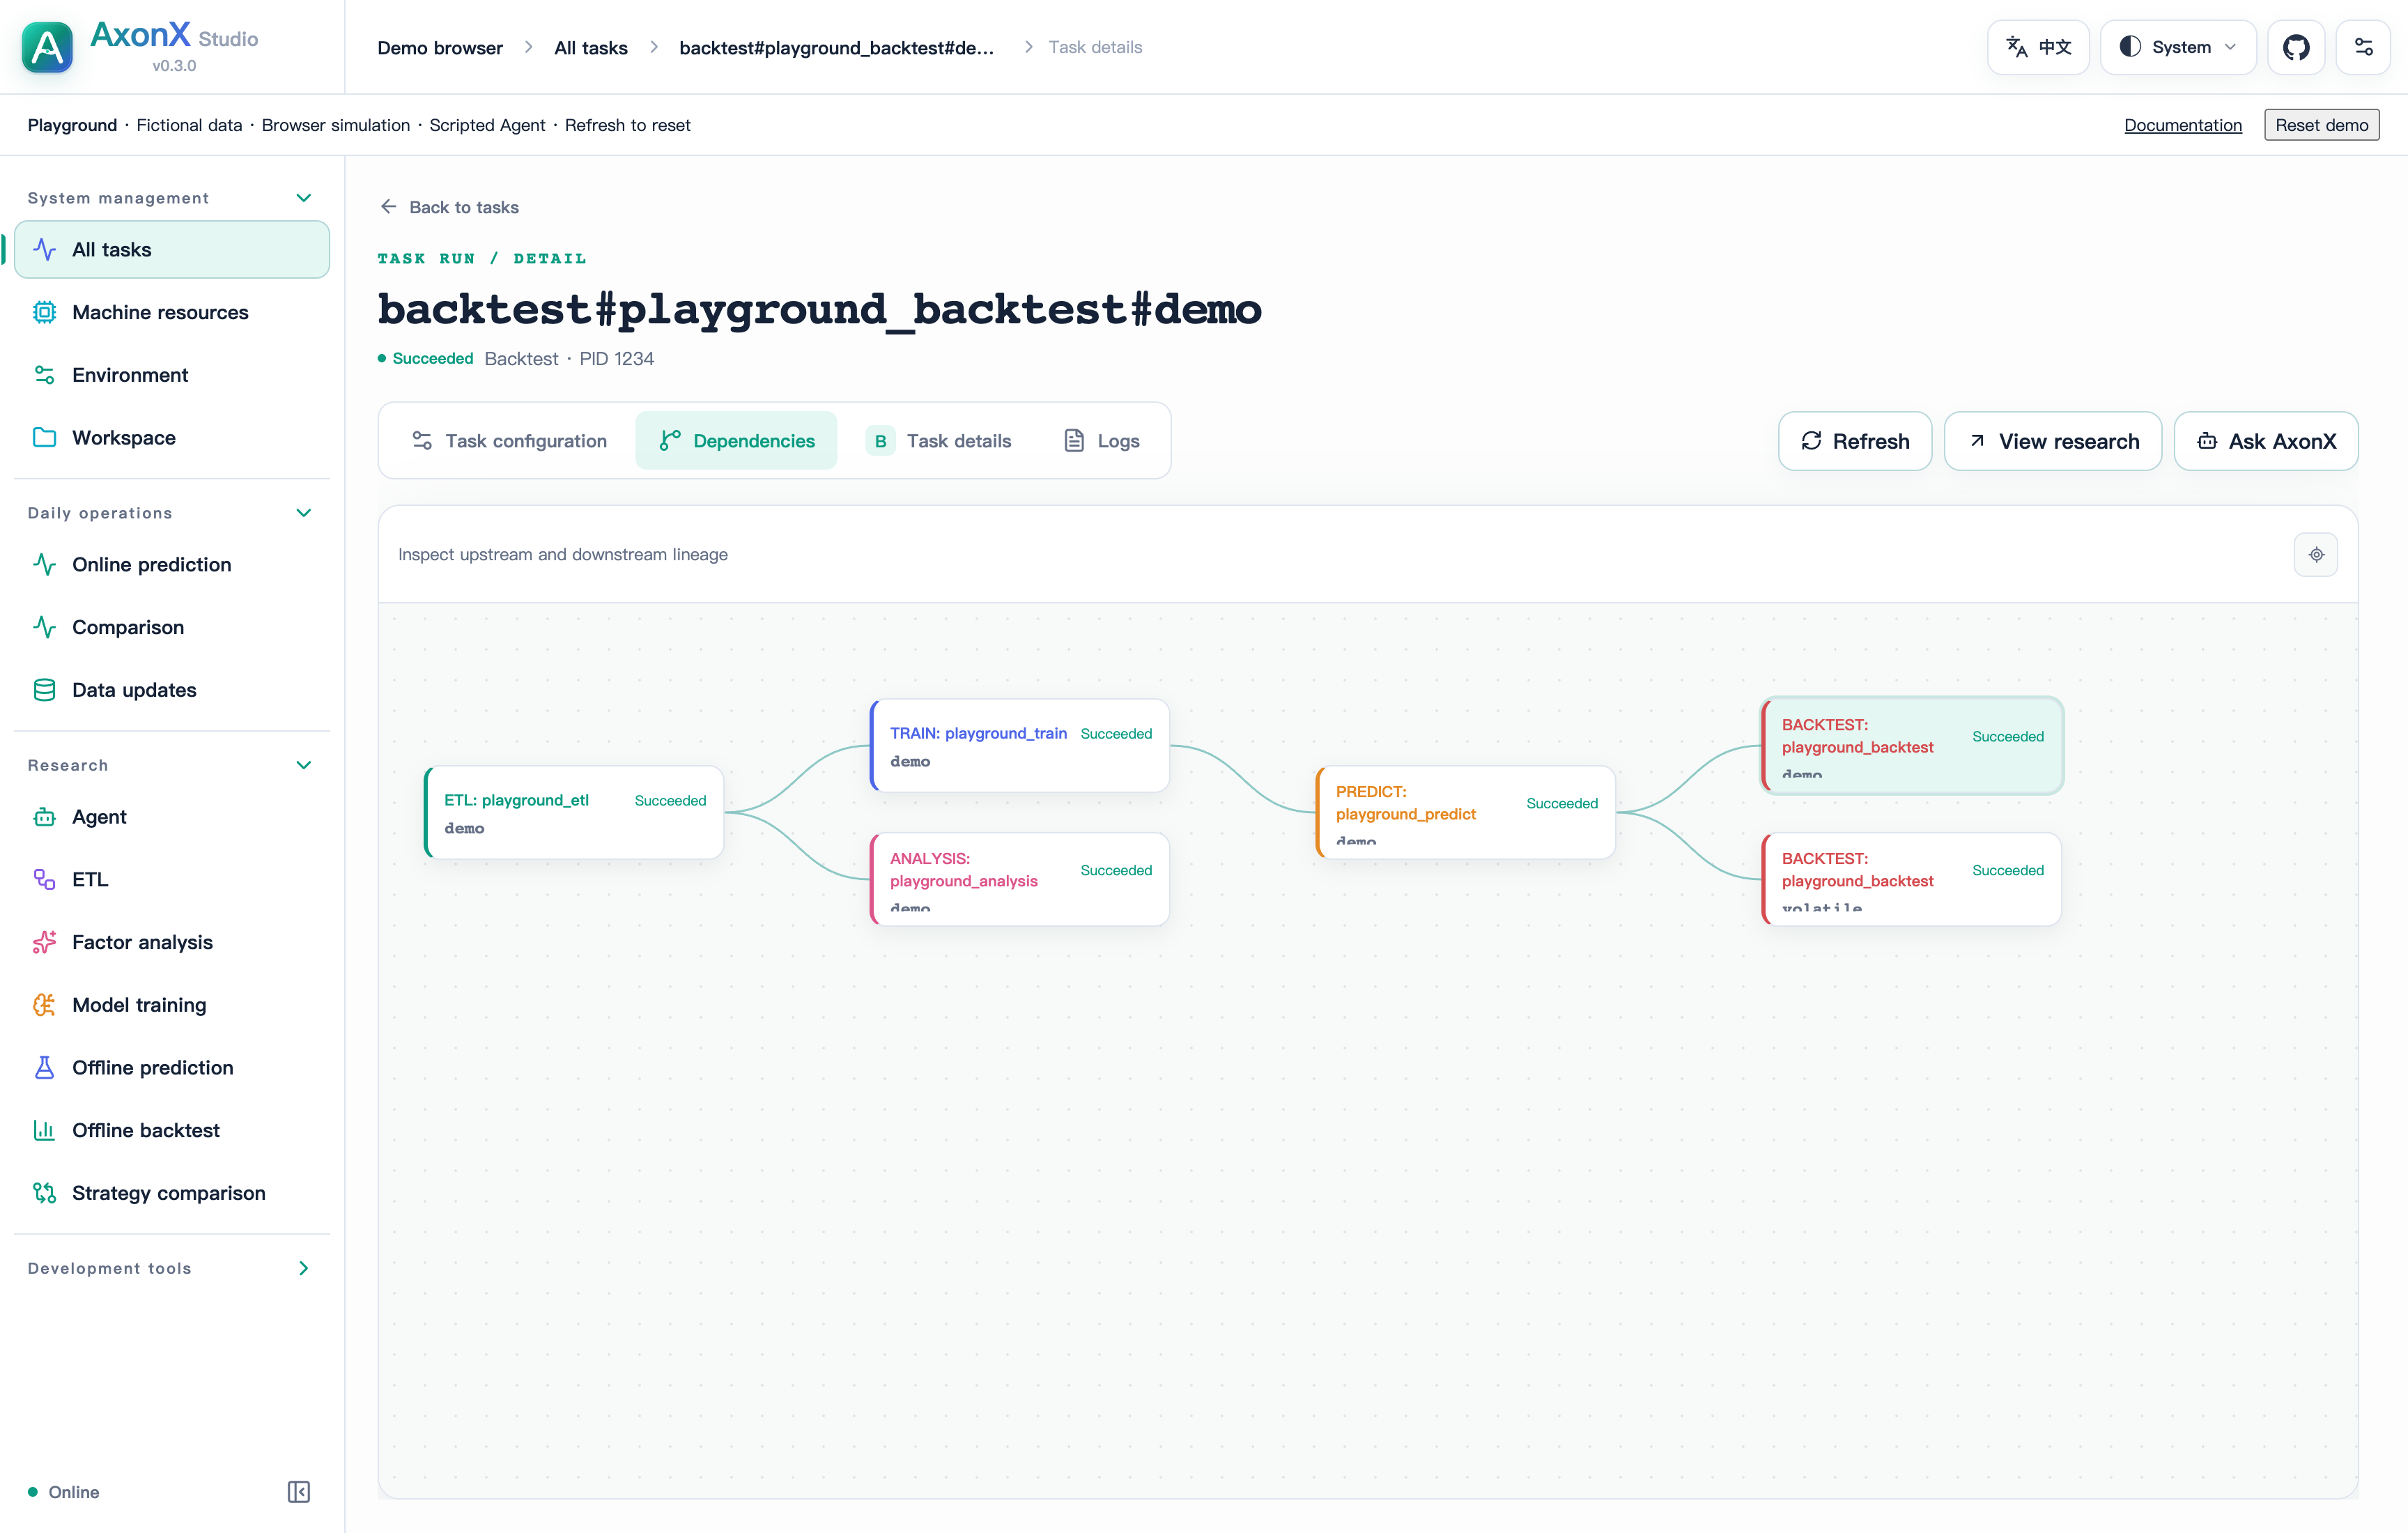
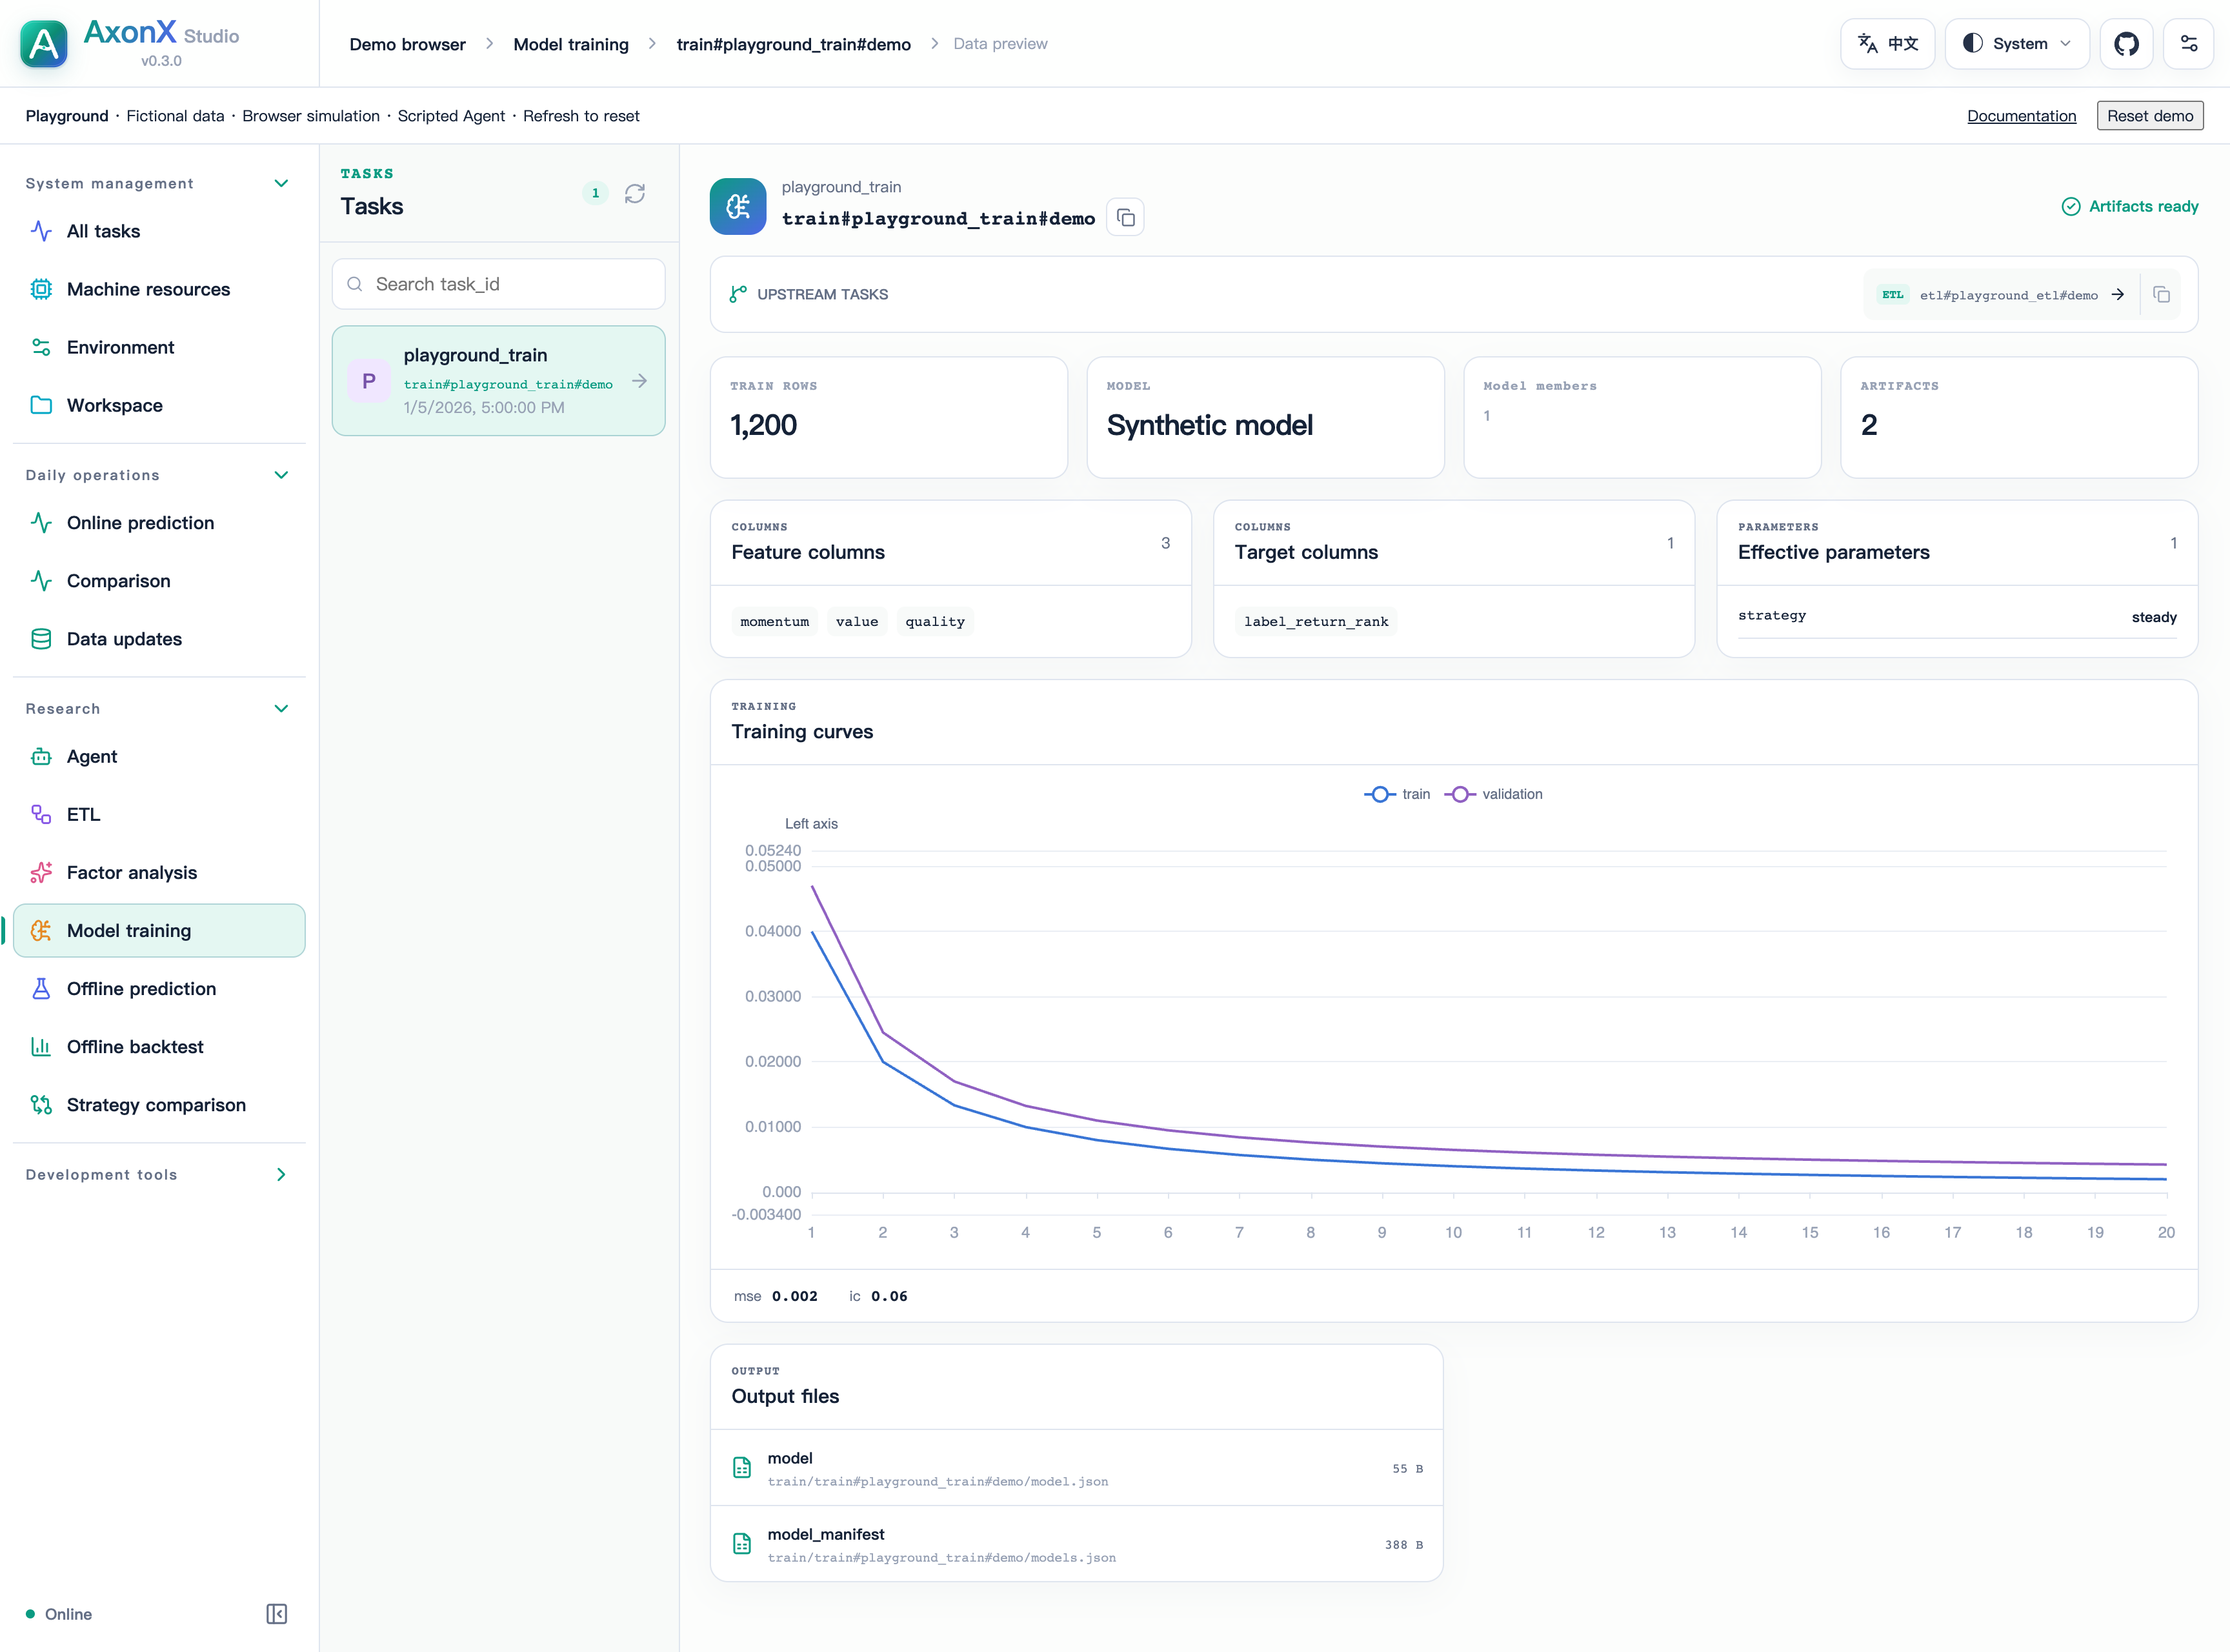
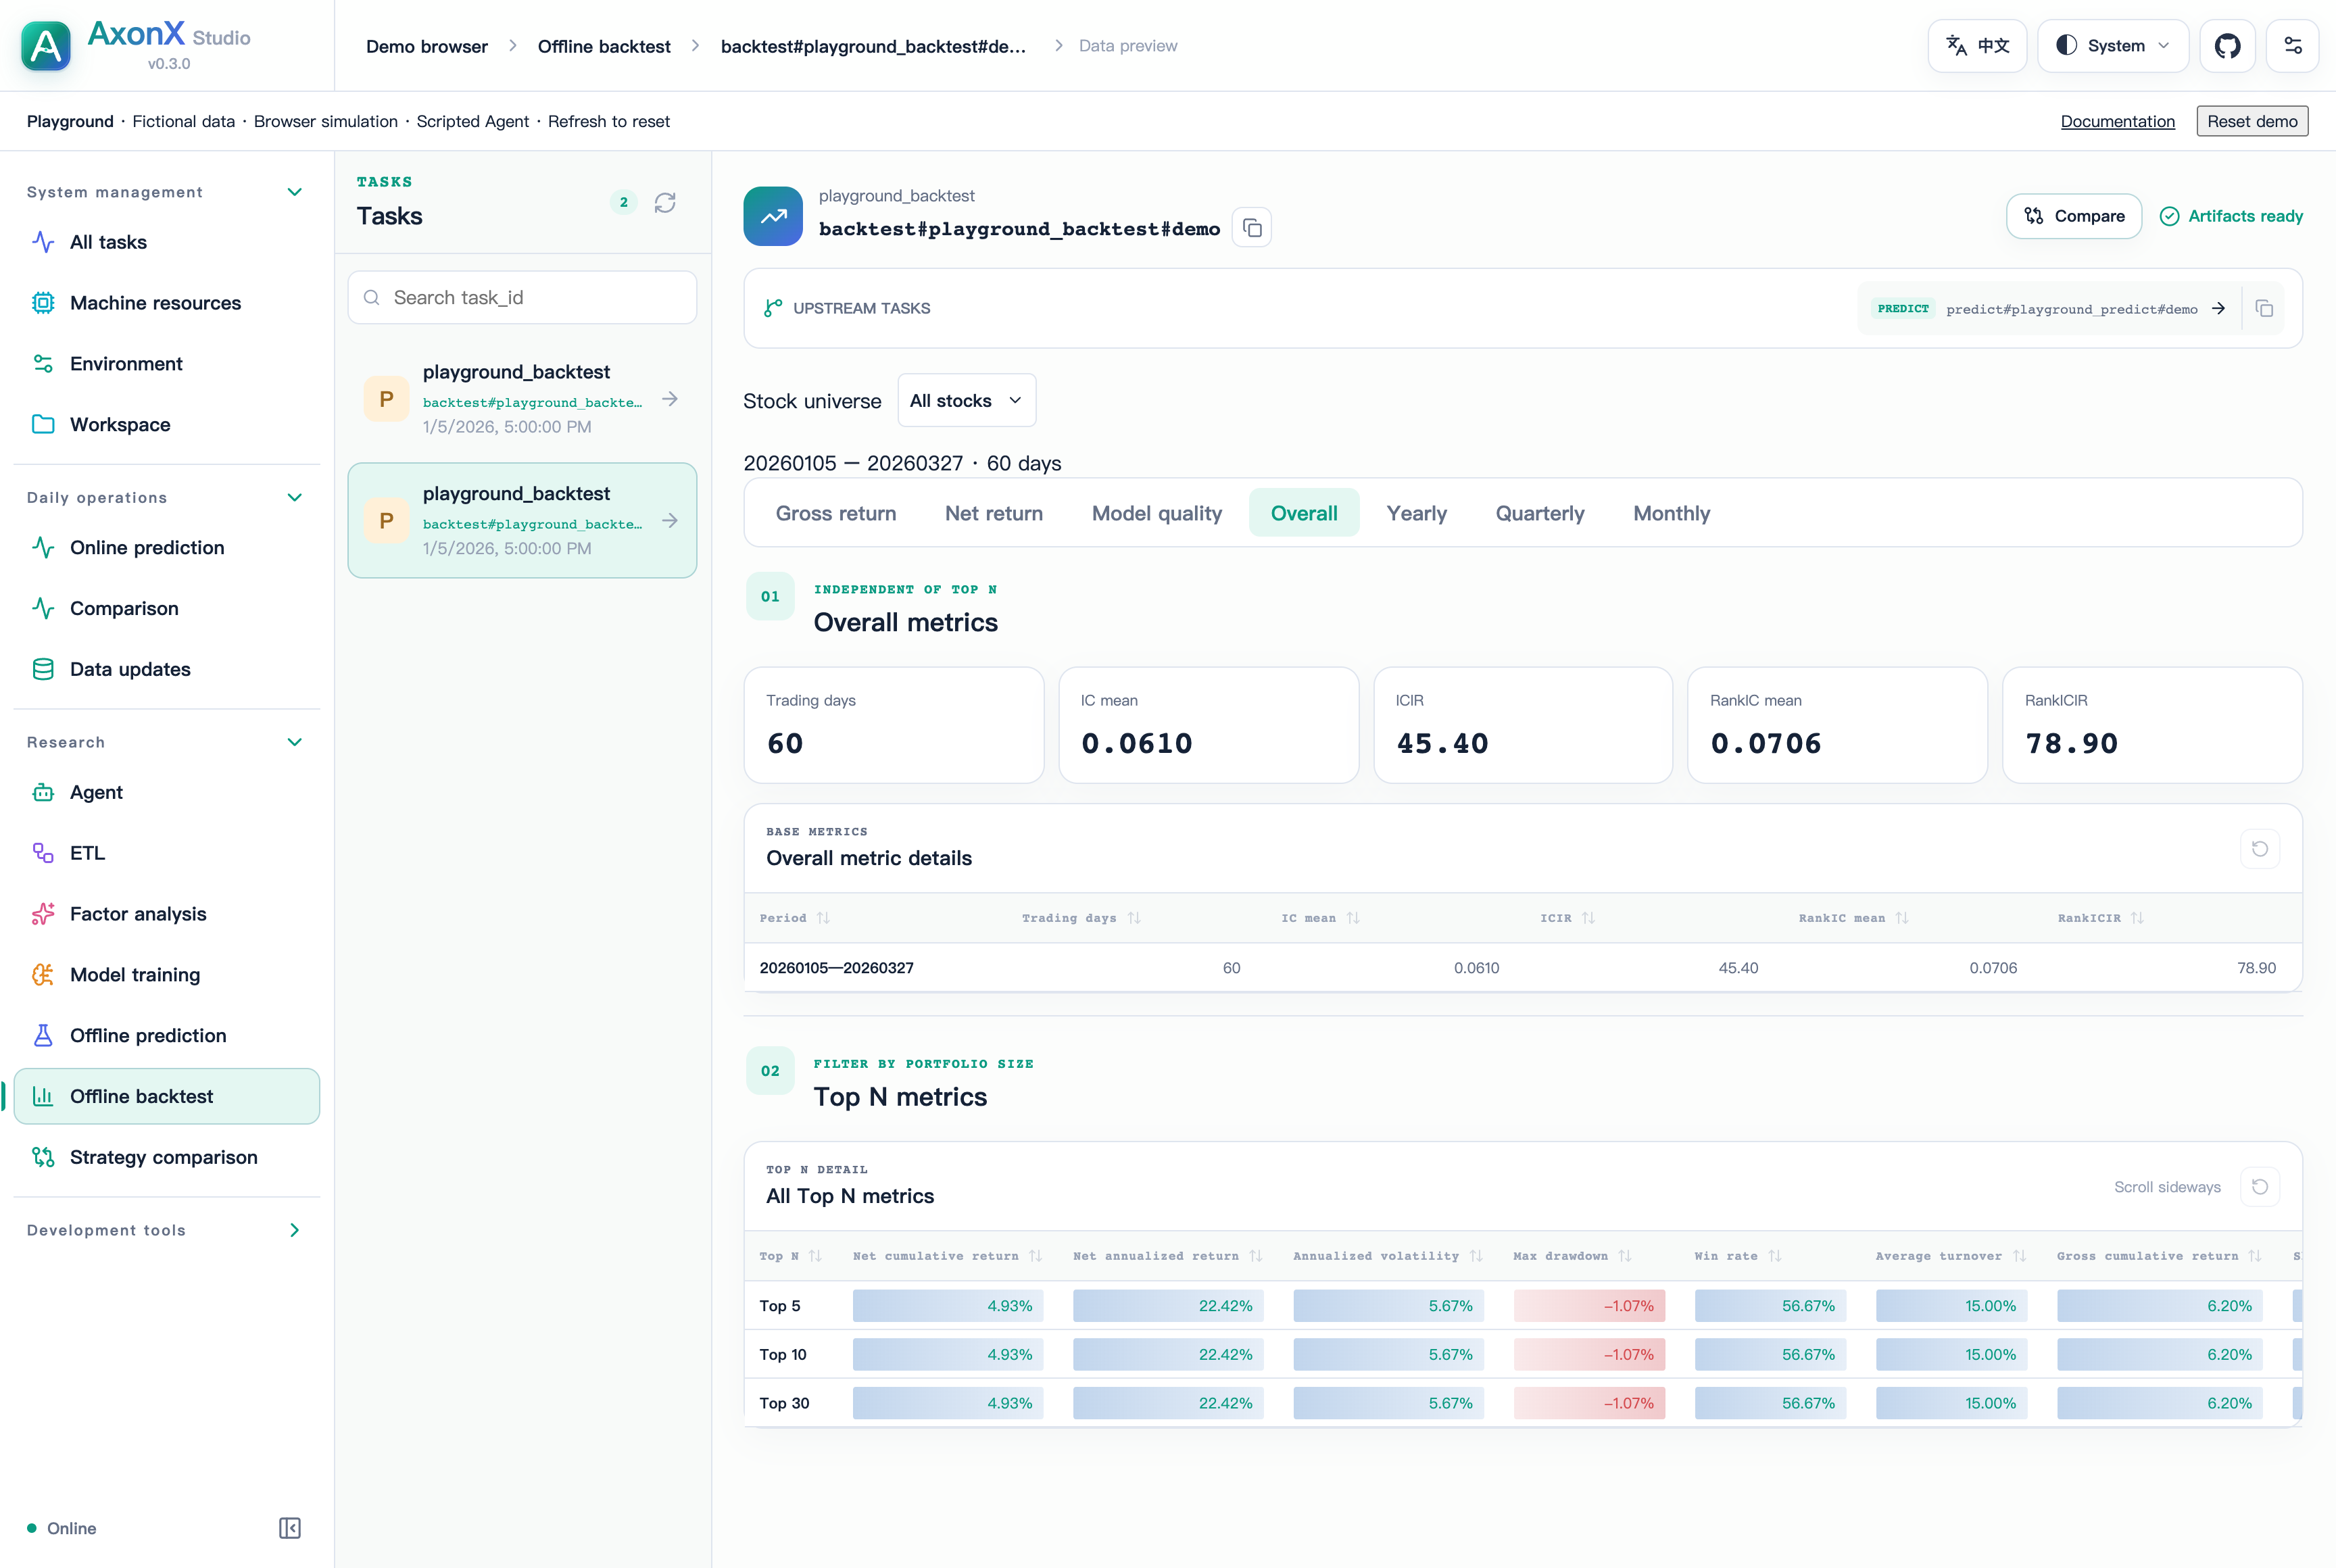
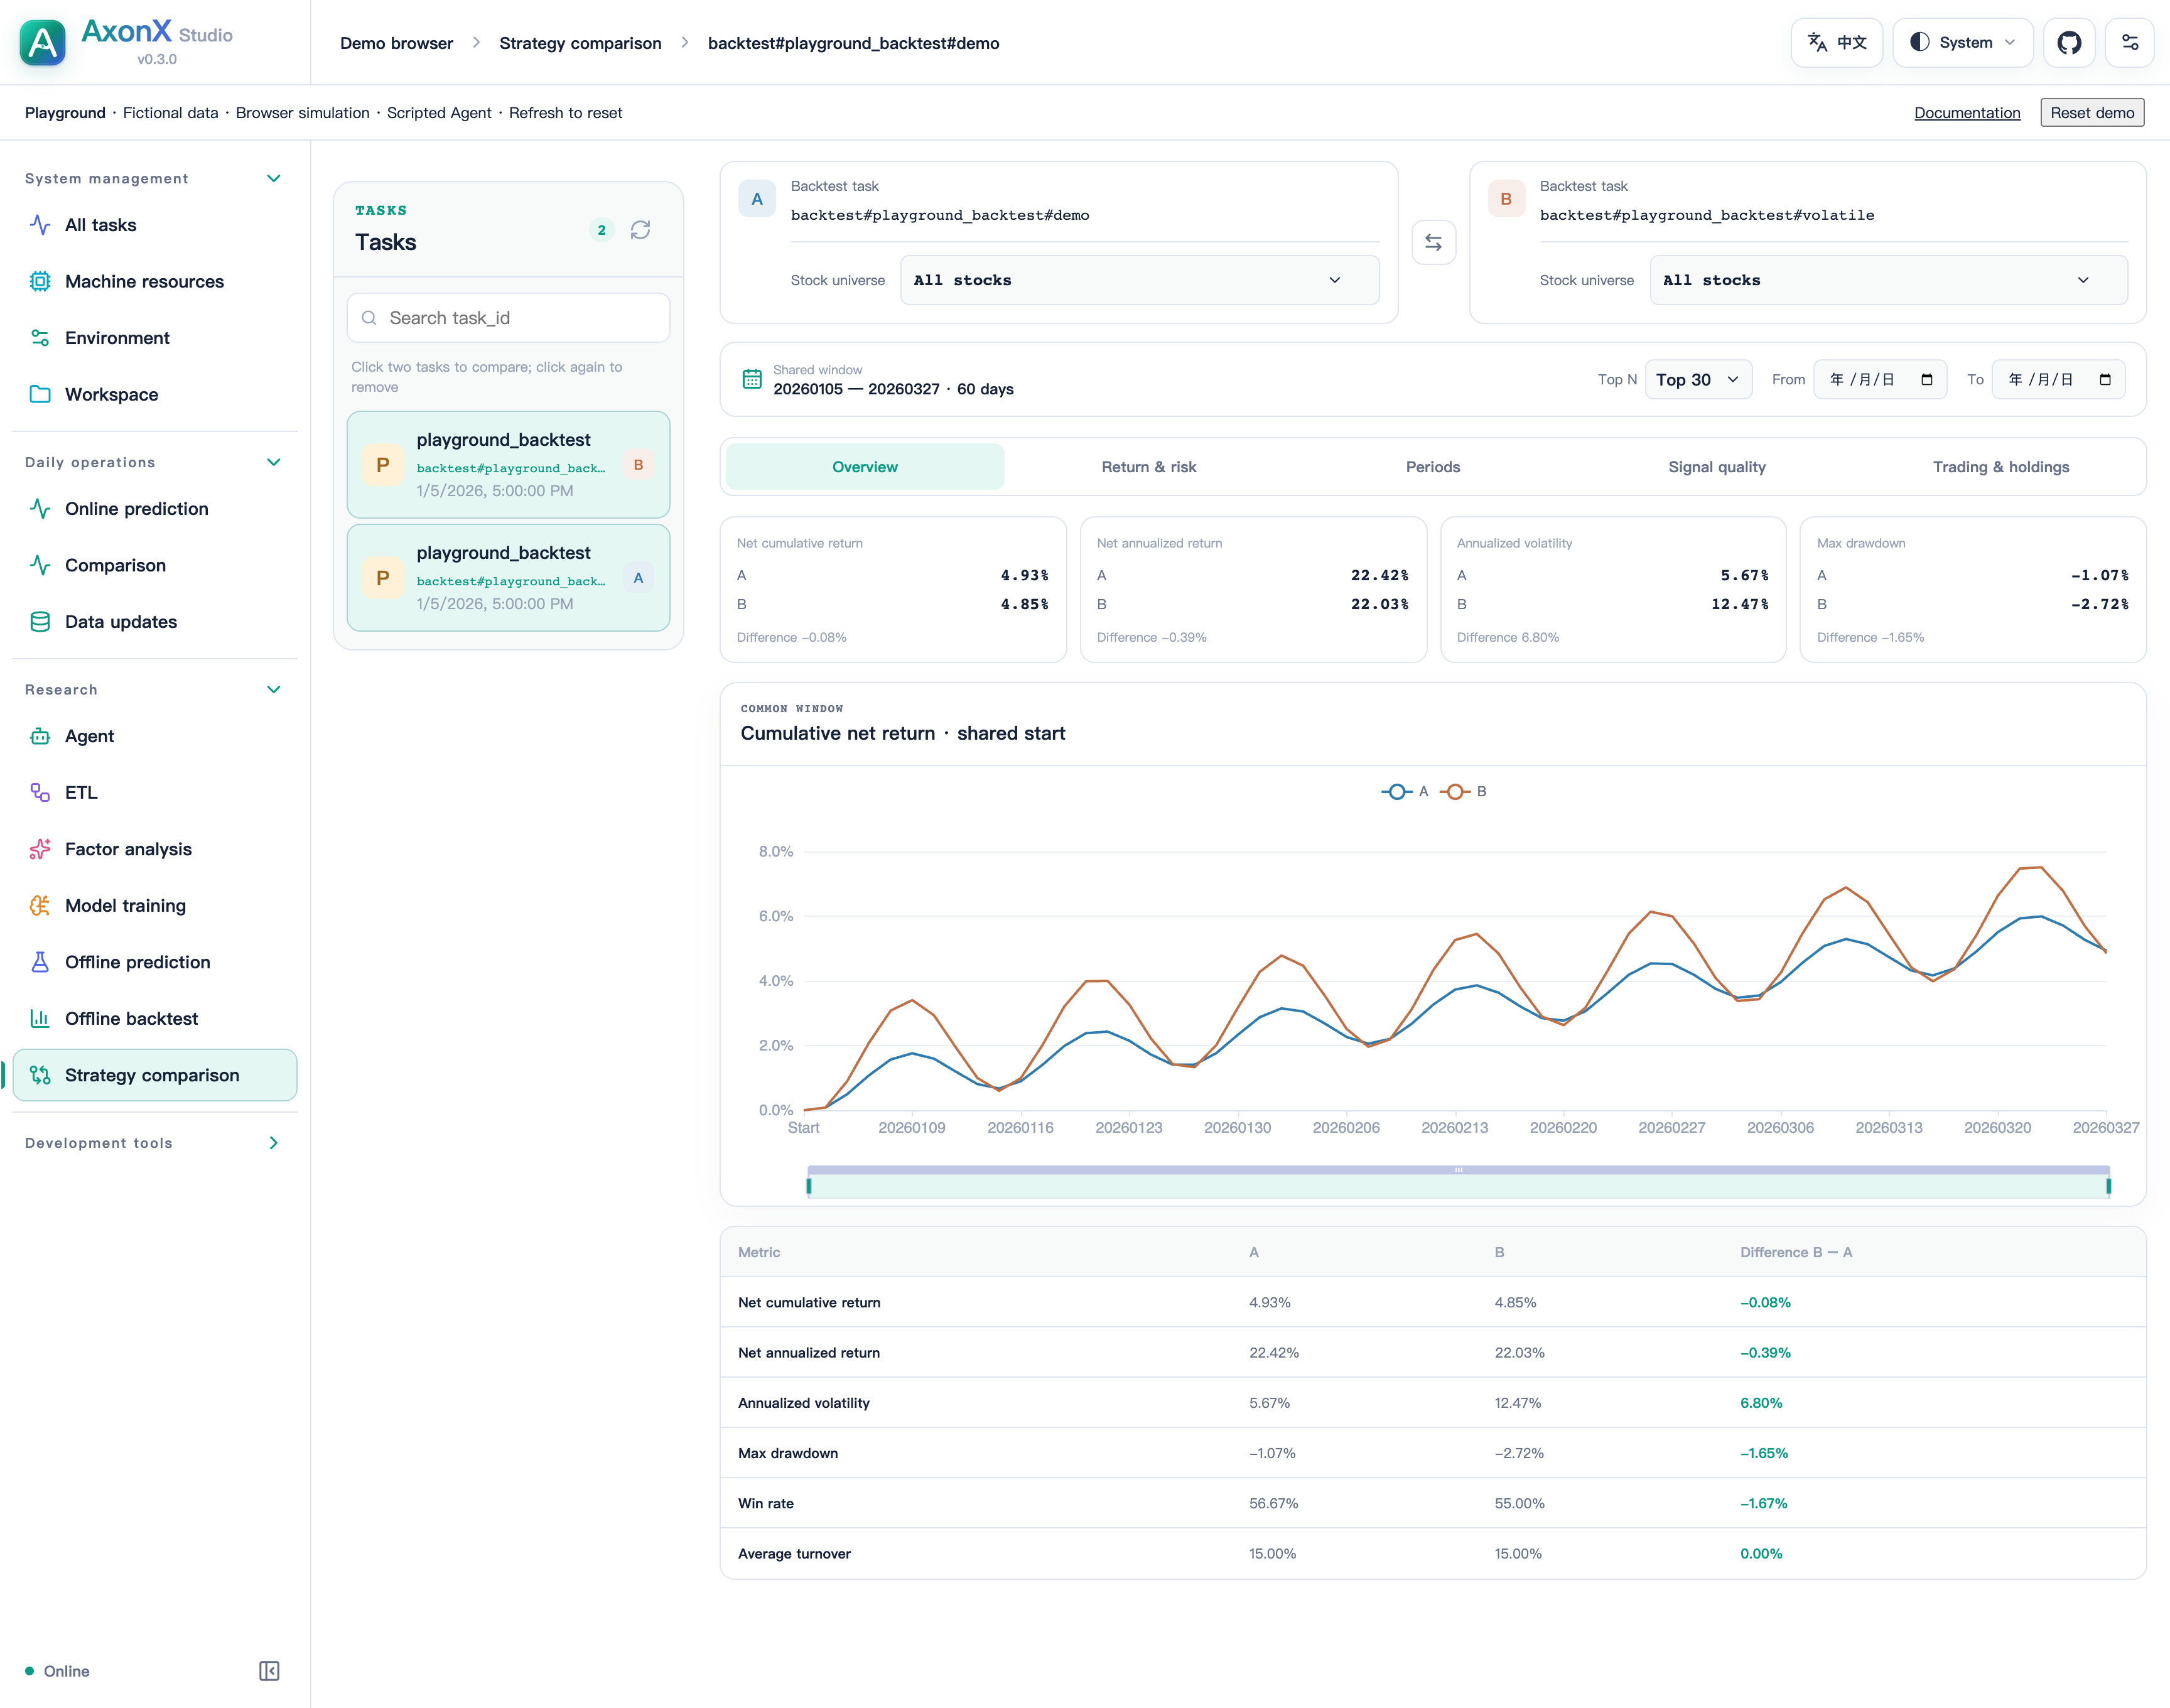
研究过程,看得见。
从任务运行到结果解读,在同一工作台查看研究证据。Studio 0.3.0 完整截图使用 Playground 虚构数据与模拟执行。
04 / AGENT RESEARCH CASE
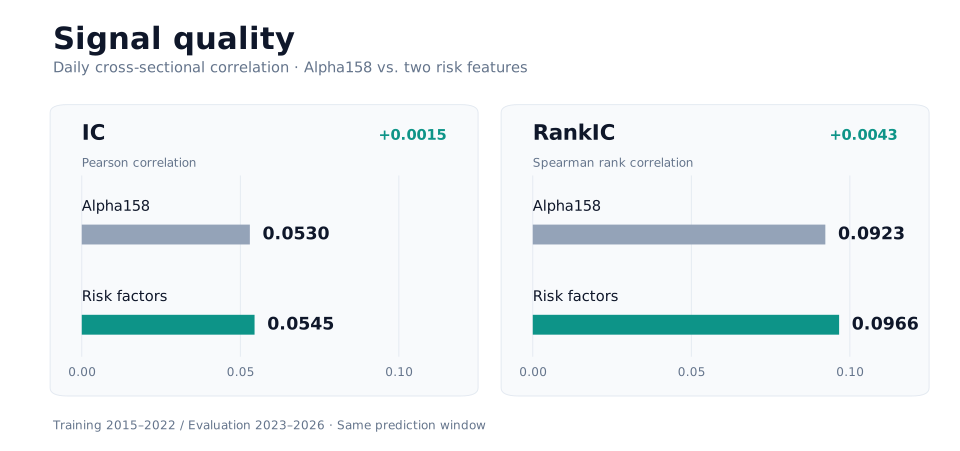
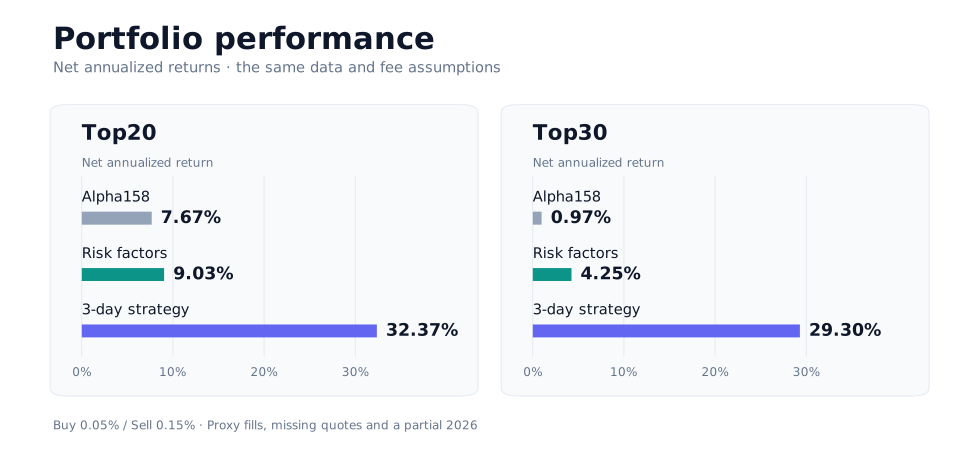
改进 Qlib Alpha158:因子与持仓策略
Alpha158 基线、两个风险因子与 3 日排名保留策略的 Top20 净年化为 7.67%、9.03% 和 32.37%,买入/卖出费用为 0.05%/0.15%。基础与因子模型的 feature_fraction 不同,行情数据不完整,尚无独立确认窗口。
05 / BUILD YOUR RESEARCH LOOP
从一个 Task 开始。
内置 demo 无需外部数据或模型凭据。