
回测结果解读
Alpha158 和增强 Alpha158 共用 BaseStockBacktestTask 和持仓账本。ETL 将信号时特征、固定期限标签和行情分别发布为独立产物。
共享实现位于 axonx.task.builtins.stock,新插件应从该包导入。
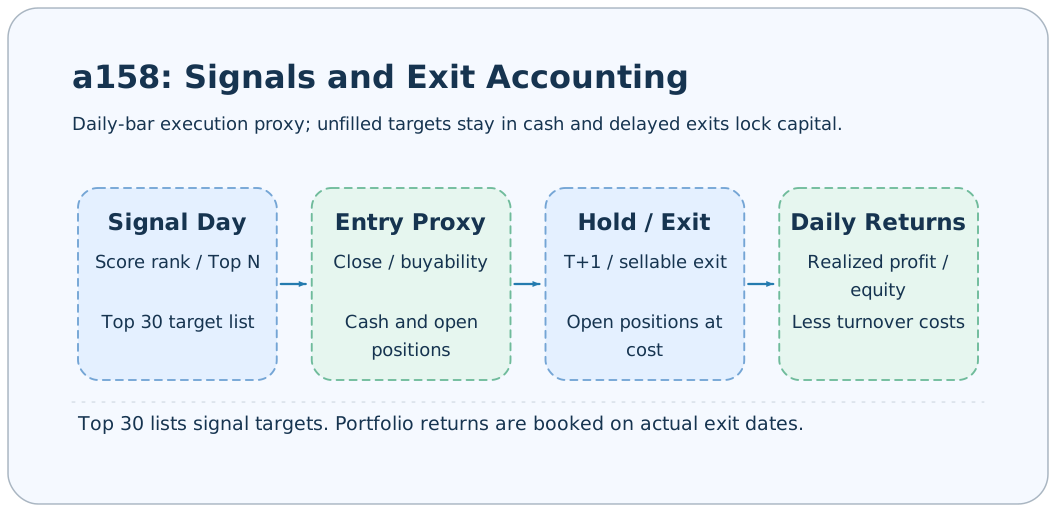
数据契约
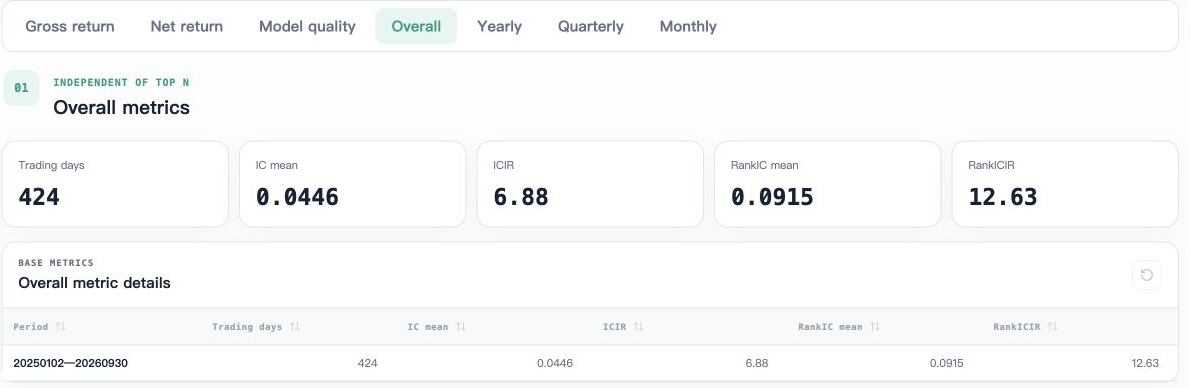
完整截图展示 Playground 合成回测的 总体 标签页,指标用于说明界面,不是 Alpha158 结果。
Studio 回测页优先展示组合选择器和报告,报告下方保留产物清单,每份发布文件仅在清单中列出一次。
ETL 发布四份独立产物:
| 产物 | 含义 |
|---|---|
dataset | 信号时特征、选股资格、参考价格和复权因子 |
labels | 固定次一市场日同一时点的原始小数收益、目标日期及可用状态 |
market | 独立行情、复权因子、买卖代理和市场状态 |
calendar | 市场交易日,包括没有有效预测的日期 |
主键为 trade_date(YYYYMMDD 字符串)、trade_time(HHMM 字符串)、ts_code。标签不能删除特征行或预测候选。停牌只使对应固定期限标签无效,不以复牌后的收益替代。训练在排除截止时间之后的标签、选定有效样本并处理尾部后计算 rank/CSZ,拟合和验证分别使用自身参考样本。
market_status 为 quoted、suspended 或 missing_data。ETL 可读取独立的 market_status_file,其字段为主键及确认的停牌/缺失状态。缺行情不能自动推断为停牌。信号当天确认停牌或缺失时,即使有残留报价也会关闭信号可买标记,模型候选行仍保留。
输入
预测 Parquet 的必需列、可选列和 metadata 要求见预测到股票回测的输入契约。
axonx exec --task qlib_a158_portfolio --upstream-task-ids '["<Predict Task ID>"]' --top-ns '[5,10,30]' --holding-days 1
axonx exec --task qlib_a158_backtest --upstream-task-ids '["<Portfolio Task ID>"]' --buy-cost-rate 0.0005 --sell-cost-rate 0.0015
先构建 Portfolio,再运行 Backtest。股池、分数聚合、TopN 和策略参数属于 Portfolio;每份明文身份对应一个独立账户。Backtest 通过上游组合解析 ETL,或显式接收 market_file、calendar_file 和可选 labels_file。portfolio_ids 可选择部分组合;as_of_date 控制估值截止日。买卖费率默认 0.0005/0.0015,年化天数 252,无风险年收益率 0.012。
成交与估值
信号按分数降序、代码升序排名,选股不使用未来标签。引擎先更新已有持仓估值,尝试卖出到期持仓,再用可用现金买入当日目标。目标无法成交时不补入低分股票;已有同股票持仓、持仓容量和可用资金都会约束买入。
无法卖出时保留持仓和资金占用。确认停牌沿用上一可靠复权估值,后续有行情时更新估值并再次尝试退出。已持有或选中的股票缺少可靠数据时,返回 evaluation_status=incomplete_market_data,仍可检查暂定结果。评价截止时不强制清仓。
missing_market_as_suspension=true 临时将缺少行情行和显式 missing_data 按停牌处理:沿用上一估值、禁止成交,不因这些缺口将回测标记为不完整。该假设记录在任务输入中,不改写市场产物或标签;共享默认值为 false。TODO:接入独立停复牌数据,区分真实停牌与行情缺失。
同一时点价格是成交代理,不保证在完整 bar 或收盘行情形成后计算出的信号能够按该价格成交,也不模拟排队和部分成交。应先阅读产物中的执行协议,再解释策略可交易性。
Equity = cash + pending event receivables + marked position value
Daily net return = equity / previous equity - 1
Daily cost = (executed buy/sell costs + event costs) / previous equity
Daily gross return = daily net return + daily cost
Turnover = (executed buy/sell notional + cash-event notional) / previous equity
持仓使用复权价格单位处理公司行为引起的价格变化,退出时不重复确认已经体现在估值中的收益。初始买入和后续实际成交均收费。
插件可以提供 events 处理器:每个 Top N 重置,在交易前处理持仓,提供当步的 pending_cash、transaction_cost、executed_notional。净应收款计入净值,到释放后才可买入;事件费用计入日度费用和毛收益,事件金额计入换手。账本按证券保存原始持仓记录列表,转换合并时保留每笔成本、买入日期和退出日期;非空 tradable_at 表示锁定,由处理器在可交易时解除。换入持仓尚未取得首个可交易报价时,复权 units 保留空值,避免将实物股数与复权单位相加。持仓产物按证券汇总,已完成交易保留原始记录的日期和成本。具体条款及审计由插件负责。
输出
| 产物 | 含义 |
|---|---|
daily | 按交易日历排列的收益、权益、现金、持仓及信号诊断 |
summary | 总体、年度、季度和月度统计 |
orders | 实际成交与未成交原因 |
positions | 每日实际持仓、复权单位、权重和市值 |
trades | 已完成持有期的实际买卖价格、收益和费用 |
daily 使用 topN_* 列,dimensions 声明组合规模和基准。top30_holdings 是信号目标列表,不是实际持仓;真实敞口见 positions。尚未退出的持仓仍保留在该产物中,即使没有已完成交易。
信号诊断与基准
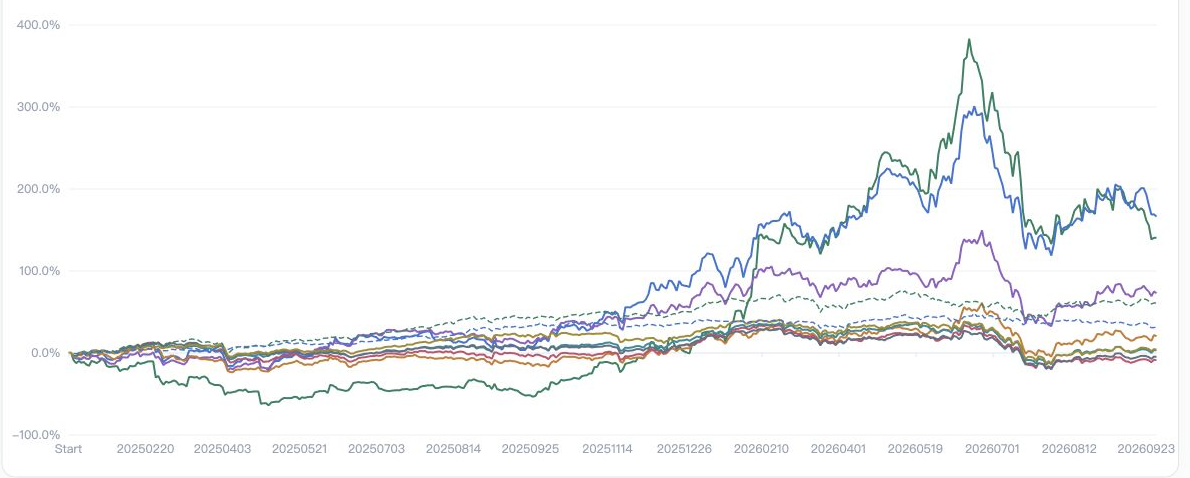
净收益 标签页集中展示日期窗口、收益曲线与信号目标表。完整截图使用同一组合成回测。
IC、RankIC、NDCG 与目标选股共用信号当天可买候选池,包括插件选择的股池限制。IC 和 RankIC 对比预测分数与有效的固定次一市场日原始收益。NDCG 对比高分信号和相同可用收益样本的排序质量;缺标签不会补入低分候选。这些指标属于信号日期,持仓收益和估值属于组合日历日期。
benchmark_universe_return 是可用信号横截面的平均收益。index_weight_* 只有覆盖率达标时才生成加权收益代理,它们不是官方全收益指数。基准收益按标签目标日期排列,与组合估值周期对齐。
Studio 按 portfolio_id 的每个顶层 key 展示一个下拉框,例如 universe、strategy 和 top_n。选项按顺序联动,只选择实际存在的组合,并尽量保留其他字段的当前值;只有一个可选值的字段置灰。嵌套值的参数直接显示在对应下拉框中。Portfolio、回测和对比页共用此选择器。
Studio 读取选中 portfolios[index] 的报告,通过根级产物表解析 daily 和 summary 引用。净收益图复合每日净收益,累计毛收益图相加每日毛收益,因此后者不必等于汇总表中的复合毛收益。期间统计由任务生成,移动图表日期范围不会自动重新回测。
Studio 根据 dimensions.top_ns 生成收益和 NDCG 曲线,将行情不完整的评价标为暂定结果,并展示全部组合产物。预测统计只描述信号时分数和选股资格;预测输出包含分数和信号时资格,不包含未来收益或有效收益覆盖率。统计为空或标签缺失时显示不可用。
Studio 比较页保留任务元数据中的 signals_format,并读取已发布的产物。股票回测声明 signals_format: stock-signals-v3,通过产物引用注册日频和汇总表。基准信息比率表头使用 dimensions.benchmarks 声明的名称。
net_relative_max_drawdown_<基准> 与净 IR 共用每日超额收益(策略净收益减去同日基准收益),先按 ∏(1 + 超额收益) 复合为净值,再计算相对历史峰值的最大回撤。初始净值 1 参与峰值计算,回撤以非正小数表示;总体、年、季、月分别重置。仅使用双方均有限的日期,无有效观察值时为空。Studio 按报告声明的平均与指数基准展示;不可用的数值显示 —。